Control automatizado del Modelo 347

El 347 no se prepara en febrero: se acumula cada día

La declaración de operaciones con terceros es un examen sorpresa solo para quien no lleva la cuenta. GestFuturo acumula por NIF todo lo que vendes y compras durante el año, con su desglose trimestral, aplica el umbral de 3.005,06 € para saber quién entra, y genera las cartas de validación —en papel, PDF o Word— para conciliar los importes con cada cliente y proveedor antes de declarar.

4 trimestres

El acumulado por NIF, desglosado 1T a 4T como exige la declaración

2 caras

Ventas y compras: cada una con su listado, su umbral y sus cartas

3 formatos de carta

Las cartas de validación salen por impresora, en PDF o en Word

0 sustos en febrero

El umbral de 3.005,06 € vigilado todo el año, con el valor mínimo editable

La cuenta que se lleva sola

Cada factura suma en la casilla de su NIF

El 347 es, en el fondo, una suma bien hecha: todo lo facturado a cada NIF y todo lo comprado a cada NIF, partido por trimestres. GestFuturo la lleva al día desde la propia facturación.

  • Por NIF, no por cliente: el acumulado agrupa por NIF, así el cliente con dos fichas o el proveedor con varias subcuentas suman donde deben: en su identificación fiscal.
  • Ventas y compras, cada una en su listado: el 347 de ventas recorre tus facturas emitidas y el de compras las recibidas, con los datos de domicilio completos de cada tercero.
  • Trimestre a trimestre: los importes se desglosan en 1T, 2T, 3T y 4T más el total anual, exactamente el formato que pide la declaración.
  • Con exclusiones finas: cada factura lleva su marca de inclusión en el 347/349: la operación que no debe declararse se excluye en el documento, no con tippex en febrero.
La ventana del control

El umbral de 3.005,06 €, aplicado en la propia ventana

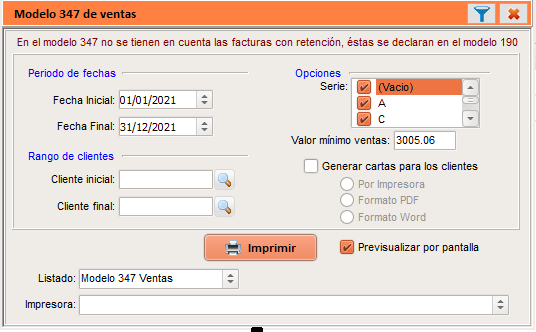
El listado del 347 hace la criba: eliges el periodo, las series y el rango de clientes, y el programa aplica el valor mínimo para mostrar quién entra en la declaración.

  • El umbral, por defecto y editable: los 3.005,06 € vienen puestos, pero el valor mínimo se puede cambiar: útil para revisar también a los que se quedan cerca.
  • Por series: seleccionas qué series de facturación entran en el listado, con la multi-selección de la propia ventana.
  • El aviso que evita el error clásico: la ventana lo dice en su cabecera: las facturas con retención no van al 347, se declaran en el modelo 190. El programa las excluye para que nada se declare dos veces.
  • Y las cartas, a un check: «Generar cartas para los clientes» —o proveedores— activa la salida por impresora, PDF o Word junto al propio listado.
Pantalla real de GestFuturo
Ventana del Modelo 347 de ventas en GestFuturo Talleres: aviso de que las facturas con retención se declaran en el modelo 190, periodo de fechas, rango de clientes, selección de series, valor mínimo de ventas 3005,06 editable y opción de generar cartas para los clientes por impresora, PDF o Word.
El listado del 347 de ventas. Valor mínimo con el umbral por defecto, series a elegir, el aviso del modelo 190 en la cabecera y las cartas de validación a un check, en tres formatos.
El seguro contra requerimientos

Las cartas de validación: concilia antes de que cruce Hacienda

El 347 es una declaración espejo: lo que tú declaras de un tercero, el tercero lo declara de ti, y la AEAT cruza ambas. La discrepancia que no se resuelve en enero entre vosotros se convierte en requerimiento en verano.

  • Una carta por declarable: el programa genera la carta de cada cliente y cada proveedor que supera el umbral, con sus importes trimestrales y su domicilio completo.
  • En el formato que uses: por impresora para el correo de toda la vida, en PDF para el email, o en Word si quieres retocar el texto antes de enviarla.
  • Ventas y compras, las dos direcciones: cartas para los clientes desde el 347 de ventas y para los proveedores desde el de compras: la conciliación completa del ejercicio.
  • Diferencias, resueltas a tiempo: la factura de diciembre que el otro contabilizó en enero aparece ahora, cuando aún se puede cuadrar, y no en un cruce de la AEAT.

La causa nº 1 de discrepancia en el 347 es el corte del ejercicio: facturas contabilizadas por las dos partes en trimestres distintos. Ver el desglose trimestral del otro antes de declarar es la forma barata de descubrirlo.

La letra pequeña, prevista

Lo que no entra, lo que entra aparte y lo que se declara al final

El 347 tiene sus excepciones, y son justo donde se cometen los errores. GestFuturo las lleva marcadas en el propio dato, no en la memoria de nadie.

Lo que no va al 347

Las facturas con retención se declaran en el 190 —la ventana lo avisa y el programa las excluye— y cualquier factura concreta puede marcarse como no incluida en el 347/349 desde el propio documento.

Lo que entra con matiz

Los arrendamientos llevan su marca propia —el 347 los trata como apartado separado— y el importe percibido en metálico se informa en su casilla cuando supera el límite legal.

La declaración definitiva

El 347 se genera desde la botonera de modelos de la contabilidad, con sus claves A (adquisiciones) y B (entregas) —cada una con su literal legal—, la provincia, el país y el NIF del representante, y su borrador para revisar.

347 Ventas · clave B 347 Compras · clave A Cartas de validación Retenciones → modelo 190
De un vistazo

Cada situación del 347, resuelta en su sitio

Situación Dónde se resuelve Qué consigues
Saber quién se declara El listado con el umbral de 3.005,06 € La lista de declarables del ejercicio, por NIF y con sus trimestres
Revisar a los que rozan El valor mínimo, editable Bajas el umbral y ves quién se queda cerca, antes de que sorprenda
Conciliar con el tercero Las cartas de validación Cada declarable confirma sus cifras por carta, PDF o Word antes de declarar
Una factura que no debe declararse La marca 347/349 del documento Se excluye en la factura y desaparece del acumulado, con rastro
Facturas con retención Excluidas y avisadas en la ventana Van al modelo 190: nada se declara dos veces
Un arrendamiento Su marca propia en el dato El apartado separado del 347, cubierto sin acordarse en febrero
Presentar la declaración La botonera de modelos de contabilidad El 347 definitivo con claves A y B, metálico y representante, en borrador primero
Sigue por aquí

El 347, dentro de la familia fiscal

Preguntas frecuentes

Sobre el modelo 347

¿Qué es el modelo 347?
La declaración anual de operaciones con terceras personas: cada febrero se informa a la AEAT de los clientes y proveedores con los que se superaron 3.005,06 € durante el año anterior, con el desglose por trimestres. Hacienda cruza tu declaración con la de la otra parte, así que los importes tienen que coincidir: por eso conviene conciliar antes de declarar.
¿Cómo sabe GestFuturo quién entra en el 347?
Acumulando por NIF todas las operaciones del año, en ventas y en compras, con su desglose trimestral. El listado del 347 aplica el valor mínimo —3.005,06 € por defecto, editable— y muestra quién lo supera: la lista de declarables sale sola, sin repasar facturas a mano.
¿Qué son las cartas de validación?
El seguro contra discrepancias: una carta por cada cliente o proveedor declarable con los importes que vas a declarar, generada por impresora, en PDF o en Word, con su domicilio. Se envían antes de presentar el modelo para que la otra parte confirme sus cifras: si hay diferencias, se resuelven entre vosotros y no en un requerimiento de la AEAT.
¿Por qué es importante que los importes coincidan con los del otro?
Porque el 347 es una declaración espejo: lo que tú declaras haber vendido a un cliente, él lo declara como compra. La AEAT cruza ambas y las discrepancias generan requerimientos. Conciliar antes con las cartas de validación convierte ese riesgo en un intercambio de correos en enero, en lugar de una carta de Hacienda en verano.
¿Las facturas con retención entran en el 347?
No, y GestFuturo lo avisa en la propia ventana del listado: las facturas con retención se declaran en el modelo 190, no en el 347. El programa las excluye del acumulado para que no se declaren dos veces, que es uno de los errores clásicos de esta declaración.
¿Puedo excluir una operación concreta de la declaración?
Sí. Cada factura —de venta y de compra— lleva su marca de inclusión en el 347 y el 349: si una operación no debe declararse, se marca en el documento y queda fuera del acumulado. Y los arrendamientos llevan su propia marca, porque el 347 los trata como un apartado separado.
¿El listado distingue ventas y compras?
Sí, son dos listados: el 347 de ventas —clientes— y el 347 de compras —proveedores—, cada uno con su periodo, su rango, su selección de series y sus cartas. En la declaración definitiva, las ventas van con la clave B (entregas de bienes y prestaciones de servicios) y las compras con la clave A (adquisiciones), con el literal legal de cada una.
¿Cómo se presenta el 347 definitivo?
Desde la botonera de modelos de la contabilidad, junto al 303 o el 390: la declaración se monta con los datos acumulados —NIF, razón social, importes por trimestre, clave de operación, importe en metálico, provincia y representante— y se revisa en borrador antes de generarla. El circuito completo está en modelos tributarios AEAT.

Que febrero te pille con la cuenta hecha

Cuéntanos cómo preparáis hoy el 347 y te enseñamos en una demo cómo GestFuturo acumula por NIF todo el año, aplica el umbral de 3.005,06 € y genera las cartas para conciliar con tus clientes y proveedores antes de declarar. El requerimiento que no llega es el que se evitó en enero.

Solicita tu demo gratuita
GestFuturo Talleres — Control automatizado del Modelo 347 952 05 10 28 info@futuroinformatica.com