Facturas rectificativas y de abono

Equivocarse pasa; corregirlo bien, también

Una devolución, un descuento pactado tarde, un IVA mal aplicado, un cliente que no va a pagar: la factura emitida no se borra, se corrige. GestFuturo genera la rectificativa o el abono desde la propia factura, con la razón legal elegida en un desplegable y las causas del artículo 80 LIVA explicadas en la misma ventana. La original queda intacta; la corrección, numerada y defendible.

8 razones legales

En el desplegable: de la devolución de mercancías al incobrable del art. 80

5 supuestos explicados

La propia ventana resume cada causa del art. 80 LIVA, sin abrir el BOE

2 alcances

El abono sale completo o solo con las líneas marcadas de la factura

0 facturas borradas

La original queda intacta y referenciada: la numeración no se rompe jamás

Sin retecleos

Desde la propia factura, en el mismo menú

No hay que montar la corrección a mano: en el menú de la factura de venta conviven «Realizar factura rectificativa» y «Realizar factura de abono». El programa parte de lo que ya existe y te pregunta solo lo que la ley exige.

  • La factura, de origen: cliente, líneas e importes vienen de la factura sobre la que estás; la opción de traer líneas monta el detalle sin teclear.
  • Varias facturas, una rectificativa: el diálogo lleva una lista donde añades todas las facturas afectadas, con su serie, número, fecha, base y cuota. El rappel sobre veinte facturas, en un solo documento.
  • Qué rectificas, elegido: el tipo de documento a rectificar y el tipo de rectificativa se eligen en desplegables; la causa libre documenta el detalle con tus palabras.
  • Un botón y generada: «Generar factura rectificativa» crea el documento en su serie, listo para imprimir, enviar y asentar como cualquier factura.

Una corrección, de principio a fin

1

Aparece el motivo. El cliente devuelve una pieza, llega el rappel pactado o el impago se confirma.

2

Abres el menú de la factura. Rectificativa o abono, según lo que toque: el programa parte del documento original.

3

Eliges la razón legal. Un desplegable con los supuestos del art. 80 y un campo de causa para el detalle.

4

Se genera y sigue su vida. Serie propia, negativos automáticos, la original referenciada; se asienta y viaja como cualquier factura.

El porqué, con apellidos

La razón legal se elige, no se redacta

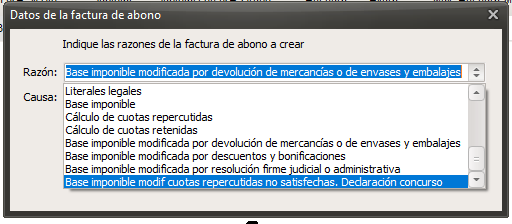
Una rectificativa sin motivo legal es una factura coja. GestFuturo lo resuelve con un desplegable de razones ya escritas con el literal correcto, para la rectificativa y para el abono.

  • Los errores de cálculo: base imponible y cálculo de cuotas repercutidas o retenidas, para el IVA mal aplicado o la base mal sumada.
  • Lo pactado después: base modificada por devolución de mercancías, envases y embalajes, o por descuentos y bonificaciones.
  • Lo que decide un tercero: resolución firme, judicial o administrativa, que deja la operación sin efecto o cambia su importe.
  • Lo que no se va a cobrar: cuotas no satisfechas por declaración de concurso o crédito incobrable: los supuestos del 80.Tres y 80.Cuatro para recuperar el IVA.
Pantalla real de GestFuturo
Diálogo Datos de la factura de abono de GestFuturo Talleres con el desplegable de razones legales abierto: base imponible, cálculo de cuotas repercutidas y retenidas, devolución de mercancías o envases, descuentos y bonificaciones, resolución firme judicial o administrativa, declaración de concurso e incobrable.
Las razones, ya escritas. El diálogo del abono —igual que el de la rectificativa— pide la razón en un desplegable con los literales legales y deja la causa libre para el detalle.
La chuleta fiscal, en la ventana

El artículo 80 LIVA, explicado donde se usa

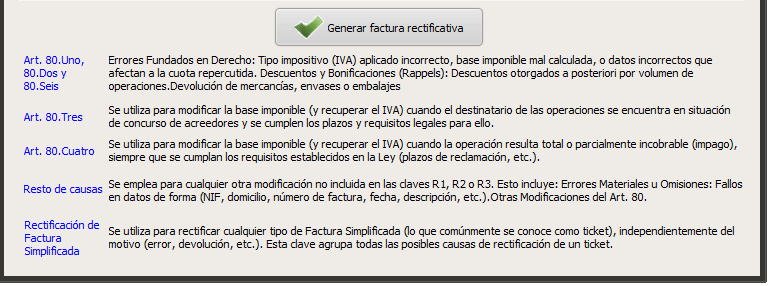
¿Error fundado en derecho o error material? ¿Concurso o incobrable? La diferencia importa —decide cómo recuperas el IVA— y la ventana de rectificativas la explica en el momento de elegir: cada supuesto del artículo 80, la diferencia con las modificaciones fuera de las claves R1, R2 y R3, y la clave propia para rectificar facturas simplificadas. La formación fiscal, incrustada en el programa.

Pantalla real de GestFuturo
Leyenda de la ventana de nueva factura rectificativa de GestFuturo Talleres: explicación en pantalla de los supuestos del artículo 80 LIVA (errores fundados en derecho, descuentos y devoluciones; concurso de acreedores; crédito incobrable), del resto de causas fuera de las claves R1, R2 y R3, y de la rectificación de factura simplificada, junto al botón de generar factura rectificativa.
La leyenda de la ventana de rectificativas. Cada supuesto del art. 80 —Uno, Dos y Seis; Tres (concurso); Cuatro (incobrable)—, el resto de causas fuera de R1, R2 y R3, y la clave para rectificar tickets, explicados junto al botón de generar.

El IVA del impago, de vuelta. Concurso (80.Tres) o incobrable (80.Cuatro): la rectificativa modifica la base imponible para recuperar el IVA repercutido, cumpliendo los plazos y requisitos que marca la ley.

Los tickets, con su clave. La rectificación de factura simplificada agrupa todas las causas de corrección de un ticket, sea un error o una devolución de mostrador.

Anular es la excepción. Con Verifactu y TicketBAI la anulación es excepcional y los números no se reutilizan: lo habitual —y lo defendible— es la rectificativa. Más en facturación electrónica.

Deshacer, con estilo

El abono: completo o solo las líneas marcadas

La devolución rara vez es de la factura entera. Por eso el abono de GestFuturo tiene dos alcances: la factura completa, o exactamente las líneas que marques.

  • Marcas y abonas: de las cinco piezas facturadas, el cliente devuelve una: marcas su línea, eliges «solo líneas marcadas» y el abono sale con esa línea en negativo.
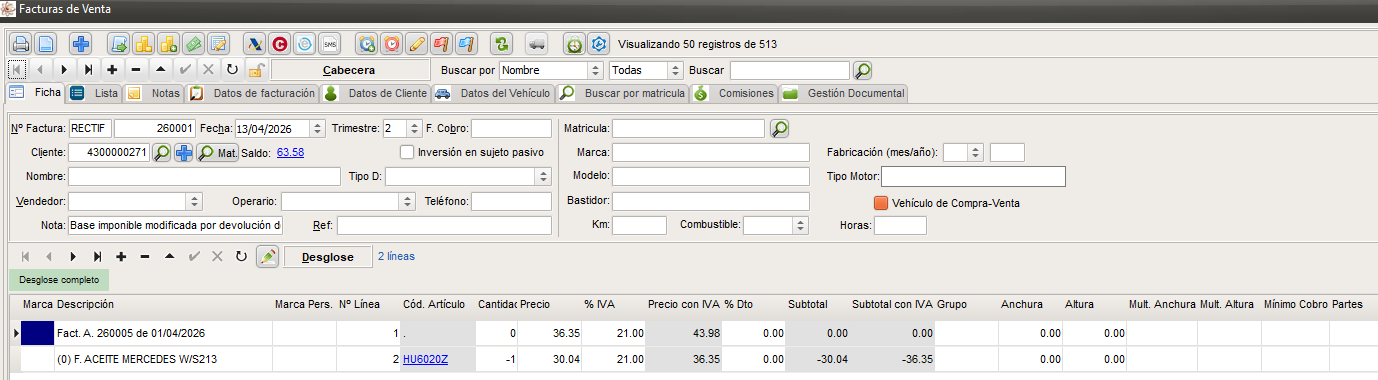
  • Serie propia y negativos automáticos: el documento nace en la serie de rectificativas, con cantidades e importes en negativo calculados por el programa: base, cuota y total, sin tocar una cifra.
  • La original, citada: la primera línea del desglose referencia la factura abonada —serie, número y fecha— y la razón legal queda en la nota del documento.
  • Y su vida sigue igual: el abono se imprime, se envía, genera sus vencimientos negativos en la cartera y se asienta en la contabilidad como cualquier factura.
Pantalla real de GestFuturo
Factura de abono generada en GestFuturo Talleres: documento en la serie RECTIF con la nota de la razón legal, una línea de referencia a la factura original y la línea abonada con cantidad menos uno e importes en negativo.
El abono, generado. Serie RECTIF, la razón en la nota, la referencia «Fact. A/260005» en la primera línea y la pieza devuelta con cantidad −1 e importes en negativo.
Lo que pasa por debajo

La corrección viaja a los libros y a Hacienda

Una rectificativa no es solo un papel con números en negativo: es una operación con su clave, su asiento y su identificación en el canal electrónico.

En los libros, con su clave

La operación queda con su clave de libro registro —factura rectificativa o rectificación de errores registrales— y los supuestos del art. 80 llevan la suya, de modo que la declaración del periodo recoge la modificación de la base y del IVA.

En la contabilidad, asentada

El abono y la rectificativa se asientan como cualquier factura, con sus importes en negativo: el diario, la cuenta del cliente y la cartera de cobros reflejan la corrección sin apuntes manuales.

En el XML, identificada

La factura electrónica de una rectificativa incluye las facturas rectificadas o sustituidas y el importe de la rectificación: el destinatario y la Administración saben qué corrige a qué. El canal completo, en facturación electrónica.

Rectificativa Abono completo o por líneas Rectificación de ticket IVA del art. 80, recuperado
De un vistazo

Qué pasó, qué emites y qué consigues

Qué pasó Qué emites Qué consigues
Devolución de una pieza Abono de solo las líneas marcadas La línea devuelta en negativo, la original citada, el resto de la factura intacto
Factura entera que no procede Abono completo Todo el documento deshecho en negativo, sin borrar ni reutilizar números
IVA o base mal calculados Rectificativa por error fundado en derecho La corrección del art. 80.Uno, Dos y Seis, con su literal legal
Rappel o descuento posterior Rectificativa por descuentos y bonificaciones Una sola rectificativa que cita todas las facturas afectadas
Cliente en concurso Rectificativa del art. 80.Tres La base modificada para recuperar el IVA, en los plazos legales
Deuda incobrable Rectificativa del art. 80.Cuatro El IVA del impago recuperado en la declaración del periodo
Un ticket equivocado Rectificación de factura simplificada La clave que agrupa todas las causas de corrección de un ticket
Sigue por aquí

La corrección, dentro del circuito de la factura

Preguntas frecuentes

Sobre rectificativas y abonos

¿Qué diferencia hay entre una factura de abono y una rectificativa?
El abono deshace: genera un documento con los importes en negativo que anula total o parcialmente la factura —una devolución, un cobro duplicado—. La rectificativa corrige: sustituye o modifica una factura con un error o una circunstancia sobrevenida (base imponible, IVA, concurso, impago), citando la razón legal. En GestFuturo ambas se generan desde el menú de la propia factura, cada una con su diálogo.
¿Puedo borrar una factura equivocada y hacerla de nuevo?
No es el camino: con los sistemas de facturación actuales —Verifactu, TicketBAI— la anulación es algo excepcional y los números de factura no se reutilizan. Lo correcto es emitir la rectificativa o el abono que corrige la factura: la original queda intacta y referenciada, la corrección queda numerada en su serie, y la historia completa es defendible ante una inspección.
¿Cómo indico el motivo legal de la rectificativa?
En un desplegable: base imponible, cálculo de cuotas repercutidas o retenidas, devolución de mercancías o de envases, descuentos y bonificaciones, resolución firme judicial o administrativa, declaración de concurso o deuda incobrable. Además hay un campo de causa libre para explicarlo con tus palabras, y la propia ventana lleva un resumen de cada supuesto del artículo 80 LIVA para elegir sin abrir el BOE.
¿Cómo recupero el IVA de una factura que no me van a pagar?
Con la rectificativa del supuesto que corresponda: el artículo 80.Tres si tu cliente está en concurso de acreedores, o el 80.Cuatro si la deuda resulta total o parcialmente incobrable, cumpliendo los plazos y requisitos legales. La ventana de rectificativas de GestFuturo incluye ambos supuestos con su explicación, y la operación queda con su clave para el libro registro del periodo.
¿Puedo abonar solo una parte de la factura?
Sí. Al realizar la factura de abono eliges entre completa o solo las líneas marcadas: si el cliente devuelve una pieza de las cinco facturadas, marcas esa línea y el abono sale solo con ella, en negativo, con la factura original referenciada en el desglose y la razón legal en la nota.
¿Puedo rectificar varias facturas con un solo documento?
Sí. El diálogo de la rectificativa lleva una lista donde añades las facturas afectadas —con su serie, número, fecha, base y cuota— y puedes traer sus líneas al documento. El rappel de fin de año que descuenta sobre veinte facturas se resuelve con una sola rectificativa que las cita todas.
¿Y si lo que tengo que corregir es un ticket?
Las facturas simplificadas tienen su propia clave: la rectificación de factura simplificada, que agrupa todas las causas posibles de corrección de un ticket, sea error o devolución. Y para la devolución de mostrador está además el vale de devolución, que descuenta en la caja y cuenta en el arqueo con su número y su importe.
¿Cómo llega la rectificativa a Hacienda?
Identificada. La operación queda con su clave de libro registro (factura rectificativa o rectificación de errores registrales), y en la factura electrónica el XML incluye las facturas rectificadas o sustituidas y el importe de la rectificación: el destinatario y la Administración saben exactamente qué corrige a qué. El detalle del canal está en facturación electrónica.

Corrige facturas sin miedo a la inspección

Cuéntanos qué correcciones se os atragantan —devoluciones, rappels, impagos— y te enseñamos en una demo cómo GestFuturo genera la rectificativa o el abono con su razón legal, su serie y sus negativos, dejando la original intacta. Equivocarse deja de ser un problema fiscal.

Solicita tu demo gratuita
GestFuturo Talleres — Facturas rectificativas y de abono 952 05 10 28 info@futuroinformatica.com